Finom • Conto Business
PNL Fintech BV (trade name FINOM)
- Valutazioni
- 4,1
- Installazioni
- 500.000+
- Categoria
- Affari
Analisi di Finom • Conto Business a cura di Appwee
Quando gestisco spese e incassi di un’attività, voglio poter controllare il denaro senza trasformare ogni operazione in una piccola indagine: capire che cosa è successo, trovare il movimento giusto e tenere separato il lavoro dalle finanze personali. Finom si presenta come un’app di business banking pensata per imprenditori, e la sua utilità va valutata proprio su questo terreno: quanto aiuta a seguire le operazioni quotidiane e quanto si adatta al modo in cui ciascuno vuole amministrare il proprio conto.
Un conto business da valutare con attenzione
Una proposta per chi lavora in proprio
L’app appartiene alla categoria degli strumenti finanziari per le imprese ed è sviluppata da PNL Fintech BV, che opera con il nome FINOM. È gratuita da scaricare e ha una classificazione PEGI 3. Questi elementi descrivono l’accesso all’app, ma non bastano da soli a stabilire se il servizio sia adatto alle esigenze della tua attività: per una scelta finanziaria contano soprattutto le condizioni del conto e le procedure operative che dovrai seguire.
La mia impressione è che Finom sia più interessante per chi vuole avere il rapporto con la banca legato al lavoro distinto da quello personale, senza affidarsi soltanto all’app generalista già installata sul telefono. Per una piccola attività, questa separazione può rendere più semplice consultare i movimenti professionali e ricostruire le spese quando si deve fare il punto sul mese. Non significa che l’app sostituisca un commercialista o un sistema contabile completo: la considero un possibile punto di accesso alla gestione quotidiana, non una soluzione universale per ogni adempimento.
La presenza è già significativa: l’app ha superato le cinquecentomila installazioni e raccoglie una media di 4,1 stelle. Sono riferimenti utili per capire che non si tratta di uno strumento appena apparso, ma non li leggerei come garanzia di qualità per ogni singola esperienza. Le necessità di un libero professionista, di una società con più persone coinvolte e di chi cerca soltanto un conto secondario possono essere molto diverse.
La fiducia si costruisce nelle scelte concrete
Per un’app che riguarda il denaro, io non mi fermo alla comodità della schermata iniziale. Mi interessa capire che cosa posso verificare prima di usarla, quali azioni posso controllare e quanto sia facile distinguere una scelta consapevole da un passaggio automatico. In questo caso, non darei per scontati dettagli su permessi, protezioni, gestione dei dati o modalità di accesso se non sono chiaramente mostrati durante l’uso. È un criterio prudente, non un giudizio negativo: sulle informazioni sensibili preferisco basarmi su ciò che l’app rende effettivamente leggibile.
Prima di collegare o trasferire denaro, leggerei con attenzione le schermate che spiegano l’operazione e le condizioni applicabili. Se l’app propone una richiesta di autorizzazione sul dispositivo, mi chiederei se serve davvero alla funzione che sto usando; se una spiegazione non è chiara, rimanderei invece di accettare per abitudine. Questa verifica richiede poco tempo e aiuta a mantenere il controllo, soprattutto quando si configura per la prima volta uno strumento finanziario destinato all’attività.
La valutazione media è di 4,1 stelle, basata su circa 5.200 valutazioni, mentre le recensioni pubblicate sono circa 224. Prendo questi numeri come una fotografia parziale delle opinioni, non come prova che l’app sia adatta al mio caso. Quando leggo i commenti degli utenti, cerco soprattutto problemi ricorrenti legati alle operazioni che mi interessano, distinguendo le difficoltà temporanee dalle questioni che potrebbero incidere sul lavoro quotidiano.
Controlli da verificare prima di affidarle le operazioni
Il controllo più utile non è una funzione appariscente: è poter rivedere con calma quello che si sta per fare. Prima di confermare un pagamento o un trasferimento, controllerei importo, destinatario e causale, quando presenti, e confronterei i dettagli con la richiesta ricevuta. Un nome familiare o una notifica sul telefono non bastano a dimostrare che un’operazione sia corretta. Per una fattura inattesa, per esempio, userei un recapito già noto al fornitore per verificare eventuali cambiamenti delle coordinate, anziché rispondere direttamente a un messaggio sospetto.
Un secondo accorgimento pratico è stabilire una routine di controllo: aprire il conto in momenti dedicati, verificare i movimenti recenti e annotare quelli che richiedono una ricevuta o una spiegazione. Così un addebito insolito salta all’occhio prima che si accumulino molte operazioni. Non attribuisco a Finom una funzione di categorizzazione, notifica o gestione delle ricevute che non ho verificato; il punto è usare con metodo ciò che l’app mostra, senza supporre che ogni controllo sia automatizzato.
Per chi lavora con collaboratori, la domanda da porsi è chi debba poter vedere o avviare ciascuna operazione. Prima di invitare altre persone o condividere l’accesso, verificherei nell’app quali controlli e ruoli siano effettivamente disponibili e quali conseguenze abbiano. Se le opzioni non rispondono alle esigenze dell’attività, è più prudente limitare l’accesso e tenere i passaggi sensibili sotto la supervisione di chi ne è responsabile, invece di presumere che una soluzione business gestisca automaticamente ogni livello di autorizzazione.
Momenti delicati: dati, telefono e comunicazioni
Un conto professionale può raccogliere informazioni che non voglio disperdere tra app personali: movimenti, pagamenti e dettagli legati all’attività meritano attenzione anche quando sto semplicemente controllando una spesa. Per questo terrei il telefono aggiornato, proteggerei l’accesso al dispositivo e farei attenzione a ciò che appare sullo schermo in luoghi condivisi. Sono precauzioni generali, ma diventano particolarmente concrete quando si consulta il saldo o si apre un movimento mentre si è in viaggio o davanti a un cliente.
Galleria
Un caso realistico: sto terminando una giornata di lavoro e vedo un pagamento che non riconosco. Invece di ignorarlo o rispondere subito a un messaggio che sostiene di provenire dall’assistenza, apro l’app direttamente, controllo i dettagli disponibili e cerco un canale di contatto già verificato. Non condividerei codici di accesso o informazioni riservate tramite chat o telefono solo perché qualcuno usa il nome del servizio. Se il dubbio resta, sospenderei l’operazione successiva e cercherei indicazioni ufficiali prima di procedere.
Anche il cambio di telefono merita un momento di attenzione. Prima di rimuovere o cedere il vecchio dispositivo, verificherei come trasferire l’accesso e come disconnettere ciò che non deve più essere usato. Non darei per scontato che reinstallare l’app basti a proteggere il conto o a ripristinare ogni funzione: seguirei le istruzioni mostrate durante la procedura e conserverei separatamente le informazioni necessarie per recuperare l’accesso.
Quanto controllo resta all’utente
Per me la buona esperienza non consiste nel rendere ogni scelta invisibile, ma nel permettermi di capire quando sto consultando informazioni e quando sto autorizzando un’azione. Durante la configurazione, leggerei ogni passaggio prima di confermare, specialmente se riguarda dati personali, collegamenti ad altri servizi o accessi condivisi. Se un’opzione non è necessaria per il mio uso immediato, preferirei rimandarla e valutare in seguito, anziché attivarla solo per completare in fretta la procedura.
Questa cautela è utile anche quando si passa dal conto personale a quello professionale. Prima di spostare pagamenti ricorrenti o comunicare nuove coordinate ai clienti, farei una transizione graduale: aggiornerei un fornitore alla volta, controllerei che il pagamento sia arrivato nel posto giusto e terrei una traccia delle modifiche. È un modo concreto per ridurre errori amministrativi senza affidarsi alla memoria o a una sostituzione frettolosa di tutti i riferimenti.
La versione attuale è la 3.5.0 e l’app richiede almeno iOS 9. Per chi ha un dispositivo datato, controllare la compatibilità prima di organizzare il lavoro attorno al servizio è una buona idea. Il fatto che il download sia gratuito non risolve invece ogni domanda economica sul conto: prima di sceglierlo, leggerei con attenzione le condizioni applicabili alle operazioni che uso davvero, come incassi, pagamenti e gestione del saldo, così da confrontare il costo complessivo con quello della mia banca abituale.
Quando preferirla e quando guardare altrove
Rispetto a una normale app bancaria personale, Finom ha senso soprattutto se vuoi mantenere più ordinata la parte finanziaria legata all’attività. Una banca tradizionale può essere preferibile se hai già un rapporto ben integrato con i tuoi strumenti, se ti serve assistenza attraverso canali che conosci o se le condizioni del tuo conto attuale rispondono meglio alle operazioni che fai. Un foglio di calcolo può aiutare a tenere traccia delle spese, ma non svolge il ruolo di un conto; allo stesso modo, un’app di contabilità non è automaticamente un sostituto dell’accesso bancario.
La scelta dipende anche dal numero di persone coinvolte e dalla complessità dei flussi. Un professionista che vuole separare entrate e spese di lavoro può trovare utile avere un’app dedicata. Un’impresa con procedure articolate dovrebbe invece verificare in anticipo se i controlli, l’organizzazione e le condizioni del servizio corrispondono ai propri processi, senza basarsi soltanto sulla promessa implicita di praticità. Se ogni pagamento richiede approvazioni interne o riconciliazioni dettagliate, confronterei con cura l’app con gli strumenti già adottati dall’azienda.
Non la sceglierei soltanto perché è gratuita da installare o perché ha una base ampia di utenti. La sceglierei se, dopo aver letto le condizioni e provato le schermate che userò più spesso, mi permette di seguire il conto professionale con chiarezza e senza aggiungere passaggi scomodi. Se invece cerchi un’app per il bilancio personale, non hai un’attività da gestire o preferisci concentrare tutto nel rapporto bancario che già conosci, potresti non ricavare abbastanza vantaggio dal passaggio.
Il mio giudizio, senza scorciatoie
Finom è da considerare come strumento di lavoro, non come scorciatoia per smettere di controllare le proprie finanze. Il suo orientamento business può aiutare chi vuole separare le operazioni professionali dalla vita personale, ma la fiducia dipende anche da quanto sono chiare le informazioni mostrate e da quanto l’utente verifica prima di autorizzare pagamenti, accessi e cambiamenti importanti. Il mio consiglio è iniziare con un uso circoscritto, controllare le condizioni e osservare come si inserisce nelle abitudini reali dell’attività prima di spostarvi tutte le operazioni.
In breve, la prenderei in considerazione per un’attività piccola o per chi lavora in proprio e cerca un accesso dedicato al conto business. La confronterei con la banca abituale se servono procedure più articolate, assistenza specifica o condizioni diverse. Con circa 224 recensioni pubblicate, un giudizio medio di 4,1 stelle e una versione che continua a essere identificata come 3.5.0, c’è un’esperienza già presente sul mercato, ma la decisione finale dovrebbe dipendere dalle tue necessità e dalle verifiche che fai direttamente, non dal solo punteggio.
Finom • Conto Business Pro e contro
- Apertura del conto interamente online
- senza appuntamenti in filiale.
- Carte virtuali utili per gli acquisti e i pagamenti online.
- Possibilità di gestire spese e ricevute direttamente dall’app.
- Notifiche sulle operazioni per tenere sotto controllo i movimenti.
- Piani diversi per adattarsi alle esigenze di professionisti e imprese.
- Alcune funzionalità e condizioni dipendono dal piano scelto.
- Non è una soluzione adatta a chi preferisce l’assistenza in filiale.
- La disponibilità di servizi può variare in base al paese e al profilo aziendale.
- L’apertura richiede la verifica dell’identità e dei dati dell’attività.
- Un conto digitale può risultare meno pratico per chi usa spesso contanti.
Finom • Conto Business Domande frequenti
Che cos’è Finom • Conto Business e a chi si rivolge?
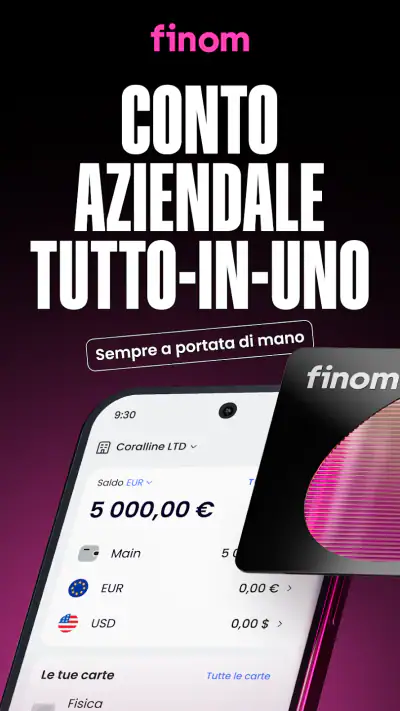
Finom è un servizio finanziario digitale pensato soprattutto per professionisti, lavoratori autonomi e piccole imprese che vogliono gestire le attività bancarie e amministrative da un’unica piattaforma. L’app consente di consultare il conto, effettuare pagamenti e organizzare documenti e spese aziendali. Funzioni, condizioni e disponibilità possono variare in base al Paese, al tipo di attività e al piano scelto: prima di registrarti, verifica che il servizio sia adatto alla tua situazione.
Quali operazioni si possono svolgere dall’app Finom?
Dall’app è possibile gestire diverse attività quotidiane, come controllare saldo e movimenti, inviare o ricevere pagamenti e consultare le informazioni relative alle carte e alle spese aziendali. Finom integra inoltre strumenti per semplificare la gestione di fatture, ricevute e collaboratori, secondo le funzionalità incluse nel piano. Non tutte le operazioni o integrazioni sono necessariamente disponibili per ogni utente, quindi conviene controllare nell’app e sul sito ufficiale quali opzioni si applicano al proprio account.
Aprire un conto Finom è gratuito e quali costi bisogna considerare?
La registrazione o un piano iniziale possono essere disponibili senza canone, ma questo non significa che ogni servizio sia gratuito. Alcuni piani a pagamento, operazioni, prelievi, carte aggiuntive o funzionalità extra possono comportare costi e limiti specifici. Le tariffe possono anche cambiare nel tempo e dipendere dal Paese e dal profilo dell’azienda. Prima di aderire, consulta il prospetto aggiornato dei prezzi e le condizioni contrattuali, prestando attenzione ai limiti di utilizzo e agli eventuali costi per operazioni fuori piano.
Finom è sicuro e quali controlli sono richiesti per attivare l’account?
Per aprire e utilizzare un account Finom è normalmente necessario completare verifiche d’identità e fornire informazioni sull’attività, in linea con gli obblighi applicabili ai servizi finanziari. L’app può offrire strumenti di accesso e protezione dell’account, ma la sicurezza dipende anche da buone abitudini: usa una password robusta, proteggi il dispositivo e non condividere codici di verifica. Prima di depositare o trasferire fondi, leggi le informazioni ufficiali su chi fornisce i servizi e sulle tutele applicabili al tuo conto.
Finom • Conto Business è disponibile su Android e iOS e come si inizia?
La disponibilità dell’app può dipendere dal Paese, dal dispositivo e dai requisiti aggiornati indicati negli store. Se Finom è disponibile nella tua area, scaricala tramite Google Play o App Store, controllando che lo sviluppatore sia quello ufficiale, quindi segui la procedura di registrazione e verifica. Potrebbe essere necessario fornire documenti personali e aziendali. Prima del download, controlla la compatibilità del telefono, le recensioni recenti, le autorizzazioni richieste e le condizioni del servizio; per alcune funzioni potrebbe essere utile anche l’accesso da browser.

Scarica